
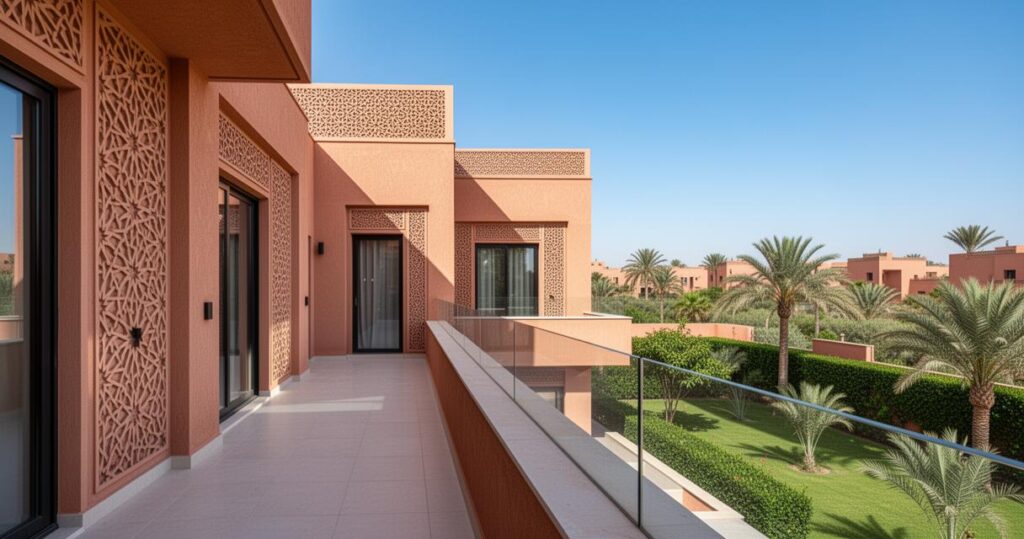
Le Maroc s’impose depuis plusieurs années comme une destination privilégiée pour les Français désireux de diversifier leur patrimoine tout en profitant d’un cadre de vie ensoleillé et d’un marché touristique florissant. Entre prix d’achat encore accessibles, rendement locatif attractif et proximité géographique avec la France, le royaume chérifien coche de nombreuses cases pour qui souhaite se lancer dans la location saisonnière. Reste à comprendre les rouages de ce marché, ses spécificités juridiques et les stratégies à adopter pour transformer un simple achat immobilier en véritable source de revenus pérenne.
Points clés
- Le Maroc attire de nombreux investisseurs français grâce à ses prix immobiliers accessibles, son rendement locatif élevé et sa proximité géographique.
- Les investissements locatifs au Maroc permettent d’atteindre des rendements bruts pouvant aller jusqu’à 7 %, dépassant ainsi les performances de plusieurs grandes villes françaises.
- Le marché marocain offre une sécurité juridique solide aux acquéreurs étrangers grâce à la délivrance systématique d’un titre foncier lors de chaque transaction.
- Le choix du bien doit correspondre à la stratégie visée : les riads séduisent une clientèle en quête d’authenticité, tandis que les appartements modernes répondent aux besoins des voyageurs d’affaires ou des courts séjours.
- La convention fiscale entre la France et le Maroc permet aux investisseurs français d’éviter la double imposition sur leurs revenus locatifs.
- L’acquisition immobilière au Maroc nécessite un apport personnel de 10 à 20 % et des frais de transaction représentant environ 5 à 7 % du prix d’achat.
Le marché immobilier marocain : opportunités d’investissement et prix attractifs
On estime aujourd’hui à environ 60 000 le nombre de Français qui investissent chaque année dans l’immobilier marocain, un chiffre qui témoigne de l’engouement croissant pour ce marché. Cette dynamique s’explique par plusieurs facteurs convergents : un coût de la vie modéré, une fiscalité relativement clémente et une croissance touristique continue qui soutient la demande locative. il est essentiel de bien préparer son projet, notamment en tenant compte des dossiers de crédit pour les investissements immobiliers, afin de sécuriser chaque étape de l’opération. Les investisseurs y voient une opportunité d’optimisation patrimoine tout en construisant des revenus futurs sécurisés, particulièrement utile dans une logique de préparation retraite.
Pourquoi le Maroc attire les investisseurs français en quête de rentabilité
La proximité culturelle et linguistique, associée à des vols directs nombreux depuis la France, facilite grandement la gestion d’un bien à distance. Le rendement locatif peut atteindre jusqu’à 7% brut dans des villes comme Marrakech, Rabat ou Casablanca, un niveau qui dépasse largement ce que proposent certains marchés français comme Bordeaux ou Lyon, où les rendements restent souvent plus modestes. Par ailleurs, le régime fiscal marocain offre des exonérations possibles et un accès à un crédit immobilier non-résidents adapté, ce qui simplifie le financement pour les acquéreurs étrangers. La sécurité juridique constitue également un argument de poids, puisque chaque transaction s’accompagne de la délivrance d’un titre foncier, garant de la propriété, avec le soutien d’un avocat et d’un notaire pour sécuriser l’ensemble du processus.
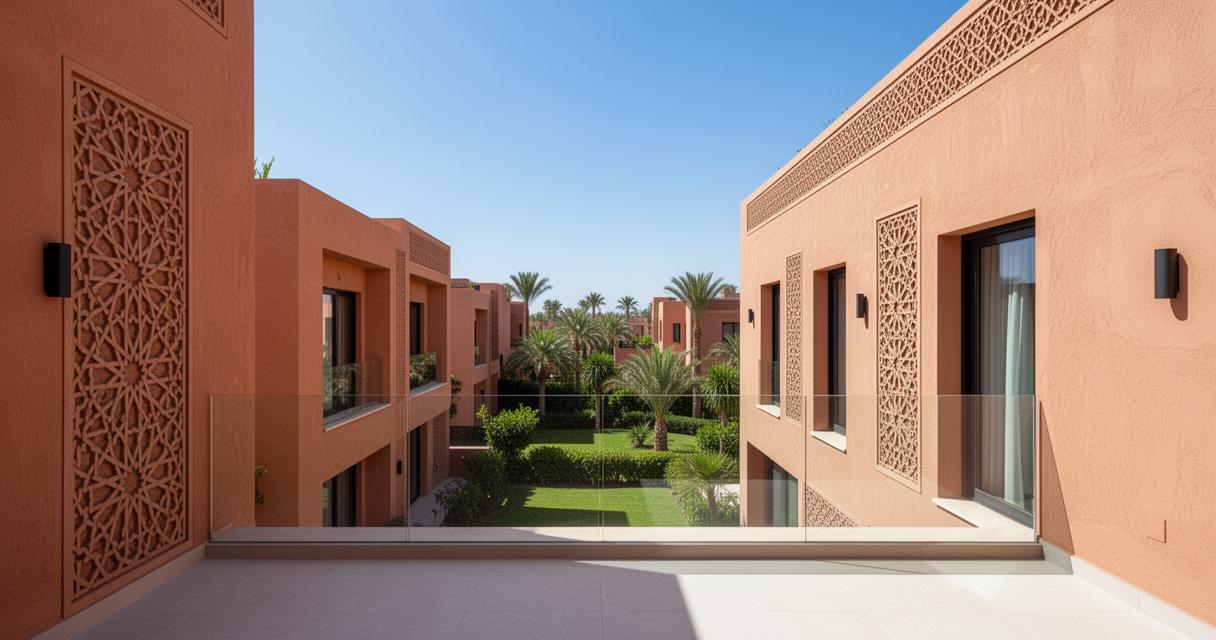
Analyse comparative des prix d’achat entre Marrakech et les autres villes marocaines
Les prix au mètre carré varient sensiblement selon les villes, oscillant généralement entre 700 et 1 100 euros, soit environ 8 000 à 12 000 dirhams marocains par mètre carré. Marrakech demeure la ville phare pour les investisseurs, portée par son statut de marché touristique majeur et un bon rendement locatif. Agadir séduit quant à elle les familles grâce à son climat doux tout au long de l’année, tandis que Tanger mise sur des infrastructures modernes capables d’attirer une clientèle variée. Casablanca cible davantage une clientèle d’affaires, avec des loyers annuels pouvant atteindre 100 000 dirhams, soit environ 9 100 euros, tandis que Rabat et Fès s’adressent plutôt à une clientèle administrative sur un marché plus spécialisé.
Maison ou appartement : quel bien privilégier pour la location saisonnière au Maroc
Le choix entre une maison traditionnelle et un appartement moderne dépend largement de la stratégie locative envisagée et de la ville ciblée. Chaque typologie de bien présente ses propres atouts pour capter une clientèle touristique en quête d’authenticité ou de confort urbain.
Les avantages de l’achat d’une maison traditionnelle pour la vente de séjours touristiques
Les riads et maisons traditionnelles, particulièrement prisés dans les médinas de Marrakech ou de Fès, séduisent une clientèle internationale en recherche d’authenticité et de charme local. Ce type d’investissement dans l’ancien présente un potentiel locatif intéressant, à condition de soigner la rénovation et l’expérience proposée aux voyageurs. Ces biens avec cachet permettent souvent de pratiquer des tarifs plus élevés que la moyenne, renforçant ainsi la rentabilité globale du projet tout en s’inscrivant dans une logique de transmission patrimoine immobilier pour les générations futures.
L’appartement en ville : un investissement rentable pour capter la demande locative
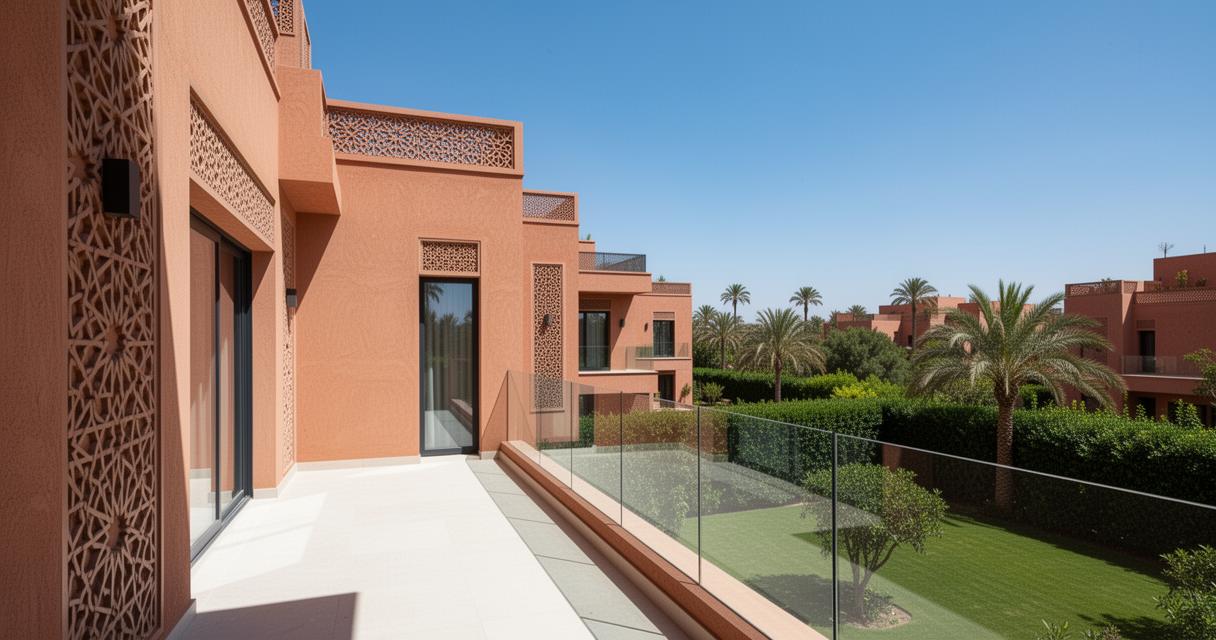
L’appartement moderne, notamment dans les quartiers dynamiques de Casablanca ou de Tanger, répond davantage aux attentes d’une clientèle d’affaires ou de courts séjours urbains. Ce format présente l’avantage d’une gestion souvent plus simple, notamment via des solutions d’investissement locatif clé en main qui permettent une gestion à distance complète. Pour les investisseurs privilégiant le neuf, ces biens offrent également des avantages fiscaux intéressants et une mise en location plus rapide, sans les contraintes de travaux souvent associées aux biens anciens.
Réussir son investissement locatif saisonnier au Maroc : aspects pratiques et juridiques
Au-delà du choix du bien, la réussite d’un projet d’investissement locatif saisonnier repose sur une compréhension fine des démarches administratives et des mécanismes fiscaux applicables de part et d’autre de la Méditerranée.
Les formalités d’achat immobilier au Maroc pour les ressortissants français
Le processus d’acquisition s’étale généralement sur une durée de 3 à 6 mois, avec un acompte représentant 10 à 20% du prix de vente versé lors de la promesse unilatérale de vente. Les frais d’acquisition oscillent entre 5 et 7% du prix, incluant les droits d’enregistrement, les frais de notaire et diverses taxes locales. La convention fiscale signée entre le Maroc et la France en 1970 puis amendée en 1989 permet d’éviter la double imposition, un point crucial pour les investisseurs souhaitant optimiser leur fiscalité globale. Sur le plan du financement, un apport personnel de 10 à 20% reste souvent nécessaire, le choix se posant ensuite entre un prêt amortissable classique et un prêt in fine selon la stratégie patrimoniale retenue.
Maximiser les revenus de location saisonnière : gestion, fiscalité et rendement
La location saisonnière, définie comme un logement meublé loué à la nuitée, à la semaine ou au mois pour une durée maximale de 90 jours consécutifs, nécessite une véritable stratégie d’exploitation. Avant tout lancement, il convient de mener une étude de marché approfondie, de choisir un emplacement favorable proche de points d’intérêts naturels ou culturels, puis d’obtenir l’autorisation de location requise auprès des autorités locales. La déclaration de l’activité et la tenue d’un registre des voyageurs constituent des obligations légales incontournables, tout comme la vérification des règles de copropriété applicables à l’immeuble concerné. Côté chiffres, la rentabilité brute se calcule en divisant le loyer brut annuel par le prix d’acquisition, tandis que la rentabilité nette intègre les charges et les impôts pour donner une vision plus réaliste du prix plancher à ne pas franchir. Sur le plan fiscal français, les statuts LMNP, LMP ou SCI méritent d’être étudiés selon le volume de revenus généré, avec un choix entre le régime micro-BIC pour les recettes inférieures à 72 600 euros et le régime réel permettant de déduire charges, intérêts d’emprunt et amortissements. Enfin, une stratégie tarifaire ajustée à la demande saisonnière, couplée à une gestion quotidienne rigoureuse ou déléguée à une conciergerie spécialisée, permet d’optimiser durablement le taux d’occupation et donc la performance globale de l’investissement.